Tasfiye sırasında yürürlüğe giren 7596 sayılı Kanun, hak sahipliğinin belirlenmesini, ara ve nihai ödemeleri ve fon malvarlığından hukuka aykırı olarak çıkarılan değerlerin geri kazanılmasını düzenliyor. Yatırımcının başvurabileceği hukuki yol, uyuşmazlığın kaynağına göre değişiyor. Satış emrinin hangi aşamada kaldığı, takasın tamamlanıp tamamlanmadığı ve zarara hangi kurumun işleminin yol açtığı, talebin kime yöneltileceğini ve hangi sürenin uygulanacağını belirliyor.
Fon tasfiyesi nedir ve yatırımcıyı nasıl etkiler?
Tasfiyede, fonun portföyündeki varlıklar nakde çevrilir, fonun borç ve giderleri ile pay sahiplerinin hakları belirlenir ve dağıtılabilir bakiye ilgili usule göre ödenir. Banka uygulamasında görülen son fon değeri ile yatırımcının tasfiyede tahsil edebileceği tutar arasında fark oluşabilir. Fonun dağıtılabilir nakdi, önceki alım satımlar, ödemeye esas pay adedi ve uygulanacak ödeme kuralları sonucu etkiler.
İşleme kapatma ile tasfiye farklı sonuçlar doğurur. Bir fonun TEFAS’ta kapalı görünmesi, o fonun 131 fonluk tasfiye listesinde yer aldığını göstermez. Fon kodu önce SPK’nın 2026/61 sayılı Bültenindeki listeden, ardından varsa sonraki karar ve KAP açıklamalarından kontrol edilmelidir. Ayrıca fonu satan banka, fonu yöneten şirket, varlıkları saklayan kuruluş ve tasfiyeyi yürüten banka farklı sıfatlarla hareket eder. Bir bankanın tasfiyeyle görevlendirilmesi, önceki tüm işlemlerin borçlusu olduğu anlamına gelmez.
7596 sayılı Kanun yatırımcıya ne getiriyor?
Kanun, SPK’nın 17 Eylül kararlarıyla tasfiyeye aldığı ve 27 Ekim’de tasfiyesi henüz tamamlanmamış fonlar için çıkarıldı. Fonların genel hukuki çerçevesini 6362 sayılı Sermaye Piyasası Kanunu, III-52.1 sayılı Yatırım Fonlarına İlişkin Esaslar Tebliği ve fonun kendi belgeleri oluşturuyor. Özel rejimdeki ödeme ve geri kazanım hükümleri ise 7596 sayılı Kanundan geliyor.
PBLK kaydı ve gerçekleşmemiş satış emirleri
PBLK, pay blokajı alt hesabıdır. Bankanın emri alması, emrin TEFAS’a ulaşması, payların bloke edilmesi ve takasın tamamlanması farklı aşamalardır. Takas, satışa konu payın ve bedelin ilgili kayıtlar üzerinden el değiştirmesidir. 6362 sayılı Kanunun 79. maddesindeki takas kesinliği değerlendirilirken, bankanın ekranındaki “emir alındı” mesajı yerine MKK, Takasbank ve kurumun işlem kayıtlarına bakılır.
7596 sayılı Kanunun 3/5. maddesi, 17 Eylül ve öncesinde TEFAS’a ulaşan, temerrüt veya fiyat açıklanmaması yüzünden gerçekleşmeyen ve payları bloke edilen emirlerde yatırımcıyı fon pay sahibi olarak tasfiyeye dahil ediyor. Bu grupta, eylüldeki A/6 hükmüne dayanarak satış bedelinin öncelikle ödeneceği kabulüyle hareket etmek güçleşti. Kanun geriye etkili düzenleme içerdiğinden, somut bir uygulama işlemine karşı açılan davada hukuki güvenlik ve mülkiyet hakkı itirazları ileri sürülebilir. Mahkemeden Anayasa m. 152 uyarınca Anayasa Mahkemesine başvurması da istenebilir. Bunun için uygulanacak kanun hükmünün uyuşmazlığın çözümünü etkilemesi gerekir.
Ara ödeme, nihai ödeme ve 1 milyon TL sınırı
1 milyon TL, fon başına uygulanan ara ödeme tavanıdır. Merkezi Kayıt Kuruluşu (MKK) tarafından hesaplanan endekslemesiz net yatırım tutarı da ara ödemeyi sınırlar. Dağıtılabilir nakit yetersizse, 76/1903 sayılı karar uyarınca para piyasası fonlarında 16 Eylül gün sonu pay değeri, diğer fonlarda ara ödeme hesabından önceki gün sonu değeri ayrıca dikkate alınır. Kaynak yetersizliğinde SPK onayıyla ödeme sırası veya asgari ara ödeme tutarı belirlenebilir. Para piyasası fonlarına öncelik tanınmıştır.
Örneğin, uygulamada 800.000 TL fon değeri görülen bir yatırımcının önceki alım ve satımları dikkate alındığında MKK tarafından hesaplanan endekslemesiz net yatırım tutarı 650.000 TL olabilir. Bu durumda ara ödeme hesabı 800.000 TL üzerinden kurulmaz. Fiilen ödenecek tutar, fonun nakit durumuna ve o dilimde uygulanan ödeme esasına bağlıdır.
Ara ödemede paylar iade alınmaz. Nihai hesapta önceki ödemeler mahsup edilir. Dağıtılabilir nakit, 16 Eylül gün sonu birim fiyatı üzerinden hesaplanan toplamı karşılıyorsa SPK esasları nihai ödeme yapılmasını öngörüyor. Nakit yetmiyorsa Kanunun 4/1. maddesi kapsamında fiilî nakit giriş ve çıkışları, tasfiye tarihine kadar TÜFE ve Yİ-ÜFE değişimlerinin aritmetik ortalaması kullanılarak gün esaslı hesaplanır. Önceki çıkışlar, en eski girişlerden başlayarak düşülür. Bu hesap tasfiye sonuna kadar işleyecek bir faiz ödemesi doğurmaz. SPK’nın ödeme kılavuzu
Fon malvarlığından çıkarılan değerler nasıl geri alınır?
Kanunun 5 ve 6. maddeleri, fonu zarara uğratan işlemlerle fondan çıkarılan varlıkların geri kazanılması için özel bir yol getiriyor. Öncelikle kurucu ve/veya yönetici portföy şirketi sorumlu tutuluyor. Tahsilatın sağlanamadığı veya sağlanamayacağının açık olduğu hâllerde, SPK’nın sorumluluğunu belirlediği kişiler hakkında TMSF, 6183 sayılı Kanuna göre takip yapabiliyor. Ceza soruşturmasında elkonulan ve iadesi mümkün olan değerler ile mahkemenin ilgili fona ait olduğunu belirlediği müsadere konusu değerler de geri kazanıma konu olabiliyor.
Tahsil edilen tutarlar fon bazında izlenir. Tasfiye tamamlandıktan sonra ilgili tutarların yatırımcılara dağıtımında Yatırımcı Tazmin Merkezi (YTM) görev alabilir. Bu dağıtım görevi, 6362 sayılı Kanunun 82. maddesinde düzenlenen ve ayrıca SPK tazmin kararı gerektiren yatırımcı tazmin sisteminden farklıdır. Fon tasfiyesi, tek başına o sistem kapsamında bir ödeme hakkı doğurmaz. Tasfiye öncesinde çıkmış yatırımcıların belirli getirileri iade edebilmesine ilişkin düzenleme ise isteğe bağlıdır.
Fon mağdurları hangi hukuki yola başvurabilir?
Satış emri verilmemiş veya satış tamamlanmamışsa
Fonu dağıtan banka veya aracı kurumdan ve tasfiyeyle görevli kuruluştan, Merkezi Kayıt Kuruluşu (MKK) kayıtlarıyla yapılan karşılaştırmanın sonucu, ödemeye esas pay adedi, ödeme hesabı ve gecikmenin gerekçesi yazılı olarak istenebilir. Ödenmesi gereken bir tutarın yatırılmadığı anlaşılırsa, ödeme yükümlülüğü bulunan kuruma karşı bedel ve koşulları varsa faiz talep edilebilir.
16 Eylül veya öncesindeki satış emri temerrüt nedeniyle PBLK’da kalmışsa
7596 sayılı Kanun’un 3/5. maddesi kapsamında, bloke edilen payların doğru adetle tasfiye hesabına alınması istenebilir. İlk tasfiye esaslarının A/6 hükmündeki ödeme önceliğine dayanılacaksa, satışın takas aşaması ve bu önceliği etkileyen kesin işlem belirlenmelidir.
17 Eylül tarihli satış emri TEFAS tarafından iptal edilmişse
Emrin verildiği saat, TEFAS’a ne zaman ulaştığı ve hangi gerekçeyle iptal edildiği tespit edilmelidir. Özellikle saat 13.30’dan önce verilen emirlerde, ilk SPK bültenindeki düzenleme ile fiilî uygulama arasındaki fark önem taşır. İtiraz SPK kararına yöneliyorsa idari yargı, dağıtıcı kurumun kendi işlem hatasına dayanıyorsa özel hukuk yolu değerlendirilir.
Satış tamamlanmış ancak bedel hesaba geçmemişse
Payların hesaptan çıkışına ilişkin kayıtlar ile nakit takası kayıtları karşılaştırılmalıdır. Satış bedelinin dağıtıcı kuruma ulaştığı ancak yatırımcıya aktarılmadığı tespit edilirse, ilgili kurumdan bedelin ödenmesi ve koşulları varsa temerrüt faizi istenebilir.
Banka emri geç iletmiş, hatalı işlemiş veya talimat olmadan işlem yapmışsa
Dağıtıcı banka ya da aracı kuruma karşı sözleşmeye aykırılık nedeniyle iade veya tazminat talep edilebilir. Emir iletimine ilişkin uyuşmazlıklarda, yatırımcının emri kuruma verdiği saat ile emrin TEFAS’a ulaştığı saat ayrı ayrı belirlenmelidir. Gecikmeden doğan zararı hesaplamak için emrin zamanında iletilmesi hâlinde gerçekleşip gerçekleşmeyeceği, gerçekleşecekse hangi fiyatın ve ödeme tarihinin uygulanacağı incelenir.
Alım iptal edildiği hâlde para blokede kalmış veya bedel çekilmesine rağmen pay oluşmamışsa
Dağıtıcı kurumdan nakit blokajının kaldırılması veya tahsil edilen tutarın iadesi istenebilir. Alım gerçekleşmiş ancak paylar hesaba kaydedilmemişse MKK kaydının ve tasfiye hak sahipliğinin düzeltilmesi talep edilir. Tahsilatın hukuki dayanağı bulunmuyorsa sebepsiz zenginleşme hükümleri de değerlendirilir.
Fon, anapara garantili bir ürün veya mevduat gibi sunulmuşsa
Satışı ya da tavsiyeyi yapan kurumun yatırımcıya hangi bilgileri verdiği incelenir. Çağrı kayıtları, mesajlar, yatırımcı bilgi formu ve işlem için uygulanması gereken uygunluk veya yerindelik değerlendirmeleri delil olarak kullanılabilir. Tazminat talebinde, yatırımcının yanıltıcı açıklamaya dayanarak işlem yaptığı ve bu işlem nedeniyle zarara uğradığı ortaya konulmalıdır.
Ödeme hesabında, pay adedinde, stopajda veya haciz kaydında hata varsa
Dağıtıcı kurumdan ve tasfiyeyle görevli kuruluştan ayrıntılı hesap dökümü ve hatanın düzeltilmesi istenebilir. Bankanın stopajı yanlış hesaplaması ile vergi kesintisinin hukuka uygunluğuna yönelik itiraz farklı başvuru yollarına tabi olabilir. Uyuşmazlık haciz veya tedbir kararının kendisinden kaynaklanıyorsa, itiraz ilgili karar ve merciye göre yapılır.
Fon kötü yönetilmiş veya portföy saklayıcısı yükümlülüğünü ihlal etmişse
Fon malvarlığını zarara uğrattığı ileri sürülen somut işlemler SPK’ya bildirilebilir ve 7596 sayılı Kanun kapsamındaki geri kazanım süreci takip edilebilir. Yatırımcıya doğrudan zarar veren bir ihlal varsa, yükümlülüğün kime ait olduğuna göre kurucuya, yöneticiye veya 6362 sayılı Kanun’un 56. maddesi kapsamında portföy saklayıcısına karşı tazminat davası değerlendirilebilir.
Yatırımcı SPK tespiti nedeniyle ödeme dışında bırakılmışsa
Öncelikle ödemenin sıranın gelmemesi, kayıt eksikliği veya 7596 sayılı Kanun’un 3/6. maddesi kapsamındaki bir SPK tespiti nedeniyle yapılıp yapılmadığı belirlenmelidir. Ödeme dışı bırakma bir SPK tespitine dayanıyorsa karar ve gerekçesi istenebilir. Kesin idari işleme karşı iptal davası açılması, koşulları varsa yürütmenin durdurulmasının istenmesi ve doğan zarar için tam yargı davası değerlendirilir.
Fon tasfiye listesinde yer almadığı hâlde işlem yasağı devam ediyorsa
Kurucu portföy yönetim şirketinden işleme kapatmanın dayanağı ve varsa yeniden açılış başvurusunun durumu sorulabilir. Kapatmaya veya işlem yasağının devamına dayanak oluşturan kesin idari işleme karşı iptal davası açılması ve koşulları varsa yürütmenin durdurulması istenebilir.
Zararın SPK’nın denetim ihmalinden kaynaklandığı ileri sürülüyorsa
Talep bir idari eylem veya ihmale dayanıyorsa, İdari Yargılama Usulü Kanunu’nun 13. maddesi uyarınca öncelikle ilgili idareye başvurulur. Başvuruda hangi somut denetim yükümlülüğünün yerine getirilmediği, zamanında müdahale edilseydi zararın nasıl önlenebileceği ve tazminat tutarının nasıl hesaplandığı açıklanmalıdır.
Piyasa suçu şüphesi veya sahte ödeme aracılığı söz konusuysa
Piyasa işlemlerine ilişkin somut bilgi ve belgeler SPK’ya ve Cumhuriyet başsavcılığına sunulabilir. 6362 sayılı Kanun’da düzenlenen suçlar bakımından, soruşturma yapılması için Kanun’un 115. maddesindeki SPK’nın yazılı başvurusu şartı gözetilir. Ücret karşılığında tasfiye ödemesini hızlandıracağını veya ödeme önceliği sağlayacağını söyleyen kişiler hakkında kolluğa ya da Cumhuriyet başsavcılığına başvurulabilir.
Bir örnek üzerinden düşünelim. Yatırımcı 16 Eylül’de saat 11.00’de emir veriyor, banka emri aynı anda TEFAS’a iletiyor, ancak fon temerrüde düştüğü için satış gerçekleşmiyor. İlk inceleme tasfiye payı ve PBLK kaydı üzerinden yapılır. Aynı saatte verilmiş başka bir emrin bankanın kendi sisteminde beklediği ve TEFAS’a ancak ertesi gün ulaştığı belgelenirse bankanın sorumluluğu da incelenir. İkinci yatırımcı için dahi, emrin zamanında iletilmesi hâlinde satışın gerçekleşip gerçekleşmeyeceği belirlenmeden satış bedelinin tamamını zarar kabul etmek güçtür.
16 Kasım hangi fon davaları için son gün?
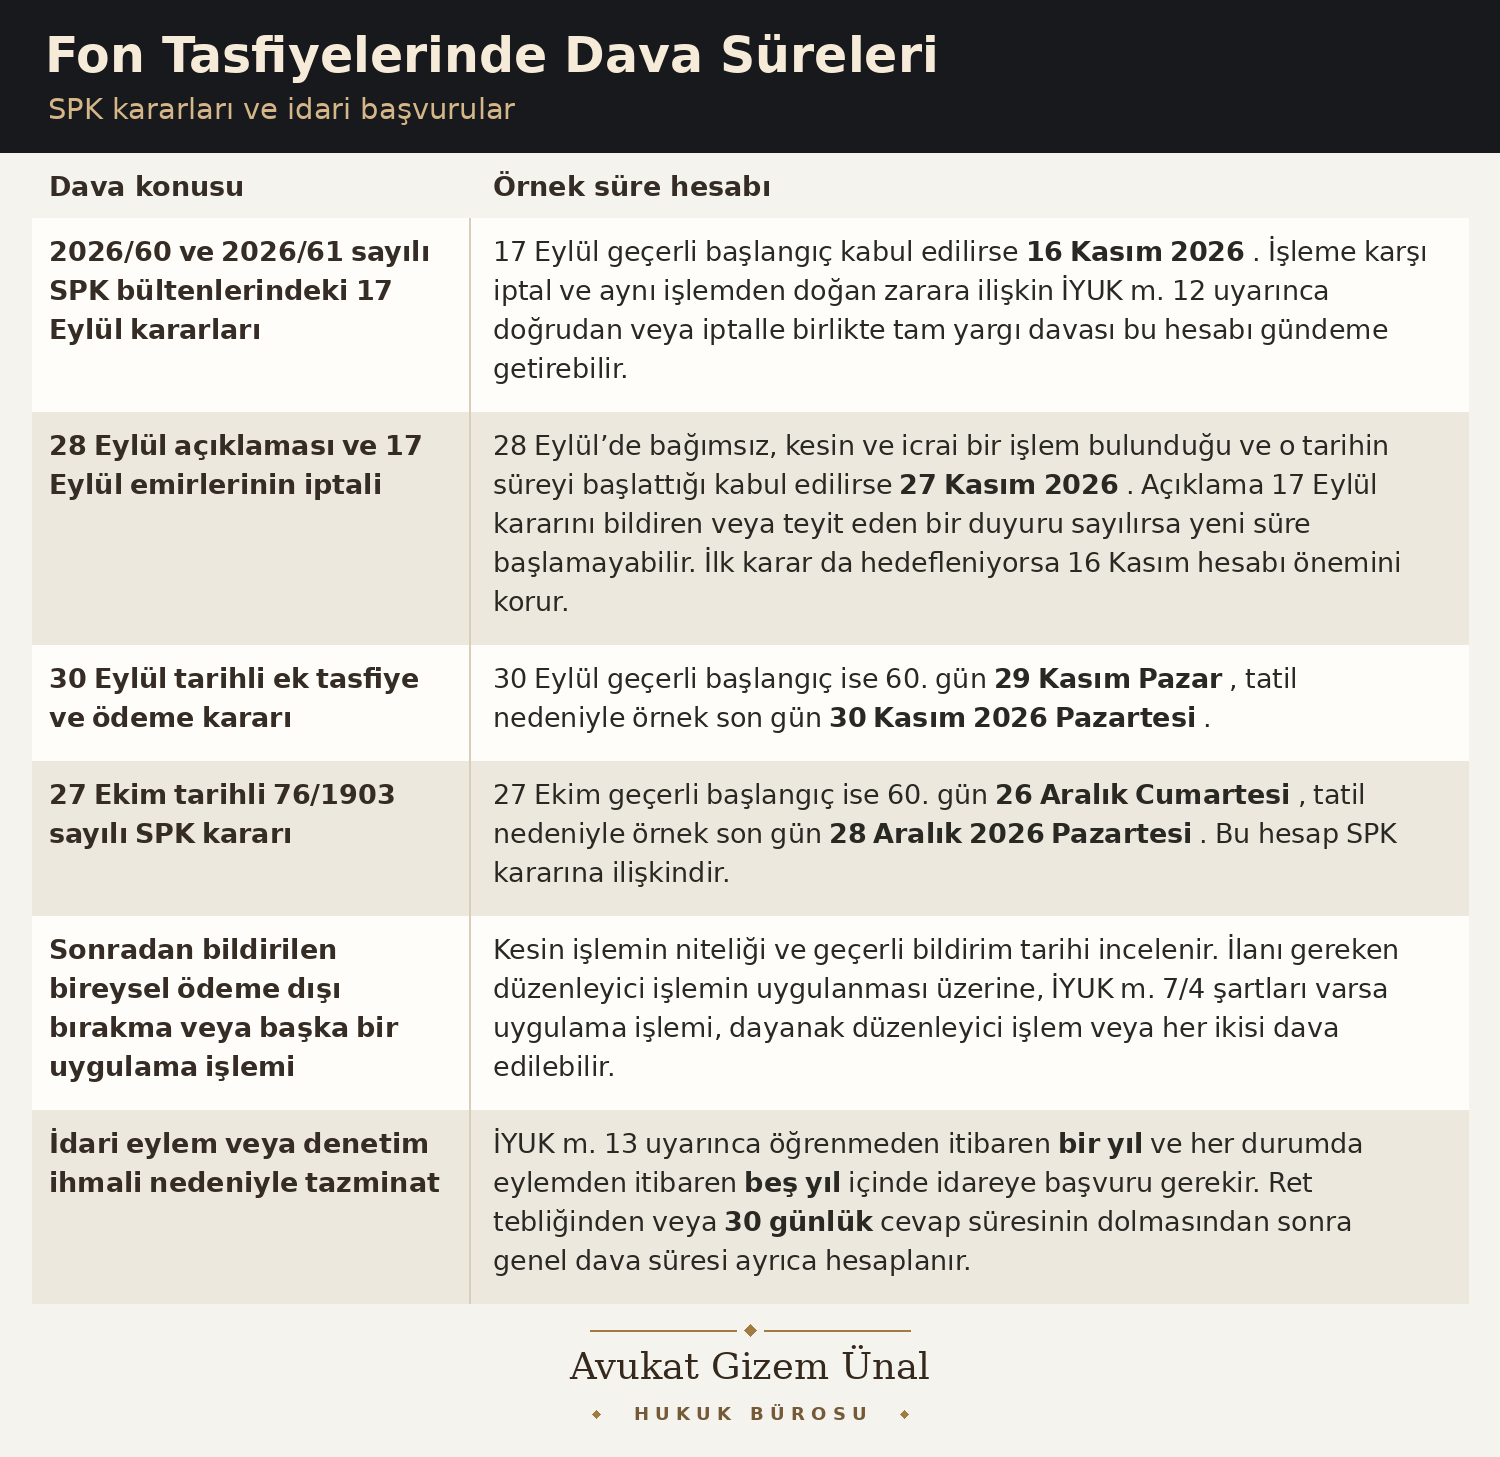
16 Kasım 2026 Pazartesi, SPK’nın 17 Eylül tarihli ilk işleme kapatma ve tasfiye kararları ile 17 Eylül’de yayımlanan ilk tasfiye usulüne doğrudan yönelen davalarda, 17 Eylül’ün süreyi başlatan geçerli ilan veya bildirim kabul edilmesi hâlinde hesaplanan 60. gündür. Süre 18 Eylül’de başlar. Süresinde yapılmış ve İYUK m. 11 şartlarını taşıyan bir idari başvuru varsa hesap değişebilir.
Dava konusuna göre süre hesabı
1. 17 Eylül tarihli SPK kararlarına karşı açılacak davalar
2026/60 ve 2026/61 sayılı SPK bültenlerinde yayımlanan kararlara doğrudan itiraz edilecekse, 17 Eylül’deki ilan veya bildirimin dava süresini başlattığı kabul edildiğinde 60 günlük süre 16 Kasım 2026 Pazartesi günü sona erer. Aynı karardan doğan zarar için İYUK’un 12. maddesi uyarınca doğrudan tam yargı davası açılması veya iptal ve tazminat taleplerinin birlikte ileri sürülmesi hâlinde de bu süre hesabı önem taşır.
2. 28 Eylül açıklaması ve 17 Eylül tarihli emirlerin iptali
28 Eylül açıklamasının bağımsız, kesin ve hukuki sonuç doğuran bir idari işlem olduğu ve dava süresini o tarihte başlattığı kabul edilirse, 60 günlük sürenin son günü 27 Kasım 2026 Cuma olur. Açıklama, 17 Eylül kararını bildiren veya teyit eden bir duyuru olarak değerlendirilirse yeni bir dava süresi başlamayabilir. İlk SPK kararı da dava konusu edilecekse 16 Kasım hesabı ayrıca dikkate alınmalıdır.
3. 30 Eylül tarihli ek tasfiye ve ödeme kararına karşı açılacak davalar
30 Eylül’deki ilan veya bildirimin süreyi başlattığı kabul edilirse, 60. gün 29 Kasım 2026 Pazar gününe denk gelir. Son gün tatile rastladığı için dava açma süresi 30 Kasım 2026 Pazartesi günü sona erer.
4. 27 Ekim tarihli ve 76/1903 sayılı SPK kararına karşı açılacak davalar
Tasfiye ve ödeme esaslarını belirleyen bu karar bakımından 27 Ekim’deki ilan veya bildirimin süreyi başlattığı kabul edilirse, 60. gün 26 Aralık 2026 Cumartesi gününe denk gelir. Son gün tatile rastladığı için dava açma süresi 28 Aralık 2026 Pazartesi günü sona erer.
5. Sonradan bildirilen ödeme dışı bırakma kararı veya başka bir uygulama işlemi
Yatırımcı hakkında sonradan tesis edilen bir işlemin dava süresi, o işlemin niteliğine ve geçerli bildirim tarihine göre ayrıca hesaplanır. İlanı gereken bir düzenleyici işlemin yatırımcıya uygulanması hâlinde, İYUK’un 7/4. maddesindeki şartlar çerçevesinde uygulama işlemine, dayanak düzenleyici işleme veya her ikisine karşı dava açılabilir.
6. İdari eylem veya denetim ihmali nedeniyle tazminat talebi
İYUK’un 13. maddesi uyarınca, idari eylemin öğrenilmesinden itibaren bir yıl ve her hâlde eylem tarihinden itibaren beş yıl içinde ilgili idareye başvurulmalıdır. Başvuru reddedilirse ret kararının tebliğini izleyen günden, 30 gün içinde cevap verilmezse bu sürenin bitimini izleyen günden itibaren genel dava açma süresi işlemeye başlar.
İYUK m. 12, idari işlemin icrası sırasında doğan zarar ve önce iptal davası açılıp sonradan tam yargıya gidilmesi için ayrıca süre kuralları içerir. İYUK m. 11 başvurusunda ise işleyen süre durur ve ret veya 30 günlük cevap süresi sonunda kaldığı yerden işlemeye başlar. Örneğin başvuru öncesi 45 gün geçmişse ret üzerine kural olarak kalan 15 gün hesaplanır. Bankaya yazılan itiraz, SPK kararı bakımından m. 11 başvurusu yerine geçmez. Bültende yayın tarihi, yazılı bildirim ve varsa sonradan tesis edilen işlem her dosyada belge üzerinden incelenmelidir.
Bankaya karşı fon davasında zamanaşımı ve görevli mahkeme
İdari dava açma süresini mahkeme kendiliğinden gözetir. Özel hukuk zamanaşımı ise kural olarak karşı tarafın ileri sürmesiyle incelenir. Aynı olayda idari işlem için 60 günlük süre işlerken, bankaya karşı sözleşmeye dayalı talebin süresi farklı bir tarihte başlayabilir.
Talebin hukuki dayanağına göre zamanaşımı ve başvuru süreleri
1. Sözleşmeye dayalı satış bedeli veya tazminat talebi
Türk Borçlar Kanunu’nun 146 ve 149. maddeleri uyarınca, özel bir süre öngörülmemişse zamanaşımı alacağın muaccel olduğu tarihten itibaren 10 yıldır. Muacceliyet, alacağın talep edilebilir hâle gelmesidir. Örneğin fon satış bedelinin 18 Eylül 2026’da ödenmesi gerekiyorsa, genel 10 yıllık sürenin takvimdeki karşılığı 18 Eylül 2036 olur. Uyuşmazlığın vekâlet sözleşmesinden doğan bir alacak olarak nitelendirilmesi hâlinde TBK’nın 147. maddesindeki beş yıllık süre, başka bir özel hüküm varsa o hükümdeki süre uygulanabilir.
2. Haksız fiile dayalı tazminat talebi
TBK’nın 72. maddesi uyarınca zamanaşımı, yatırımcının zararı ve tazminatla yükümlü kişiyi öğrendiği tarihten itibaren iki yıl, her hâlde fiilin işlendiği tarihten itibaren 10 yıldır. Örneğin yatırımcı hem zararını hem de sorumlu kişiyi 5 Kasım 2026’da öğrenmişse, iki yıllık sürenin takvimdeki karşılığı 5 Kasım 2028 olur. Tazminat talebi, ceza kanunlarının daha uzun bir zamanaşımı öngördüğü bir suçtan doğmuşsa bu daha uzun süre uygulanır.
3. Sebepsiz zenginleşmeye dayalı bedel iadesi talebi
TBK’nın 82. maddesi uyarınca zamanaşımı, yatırımcının bedeli geri isteme hakkı olduğunu öğrendiği tarihten itibaren iki yıl, her hâlde zenginleşmenin gerçekleştiği tarihten itibaren 10 yıldır. Örneğin yatırımcı, iptal edilen fon alımı için hesabından çekilen bedeli geri isteme hakkı olduğunu 17 Eylül 2026’da öğrenmişse, iki yıllık sürenin takvimdeki karşılığı 17 Eylül 2028 olur.
4. TSPB Müşteri Uyuşmazlıkları Hakem Heyetine başvuru
Önce uyuşmazlığın tarafı olan Türkiye Sermaye Piyasaları Birliği üyesi kuruma yazılı başvuru yapılır. Kurumun olumsuz veya yetersiz yanıtının bildirilmesinden itibaren 60 gün içinde Heyete başvurulabilir. Kurum 30 gün içinde yanıt vermezse 60 günlük süre, cevap süresinin bitiminden itibaren hesaplanır. Her hâlde uyuşmazlığa konu işlem veya eylem tarihinden itibaren beş yıl içinde Heyete başvurulmalıdır. Bunlar Heyete özgü başvuru süreleridir. Dava konusu alacağın zamanaşımı, talebin hukuki dayanağına göre ayrıca hesaplanır.
Örnek tarihler süreyi durduran, kesen veya uzatan bir olay bulunmadığı varsayımıyla verilmiştir. Dava şartı arabuluculuk bürosuna başvuru ile son tutanağın düzenlenmesi arasındaki dönemde zamanaşımı durur ve hak düşürücü süre işlemez. Bankaya ihtar göndermek veya SPK’ya şikâyet etmek, özel hukuk zamanaşımını kendiliğinden kesmez.
Görevli mahkeme, davalının banka olmasıyla tek başına belirlenmez. Gerçek kişi, ticari veya mesleki amaç dışında kullandığı yatırım hesabındaki emir veya ödeme hatası nedeniyle başvuruyorsa tüketici işlemi nitelendirmesi gündeme gelir. Yargıtay 20. Hukuk Dairesinin 2016/8375 E. sayılı yatırım fonu hesabı uyuşmazlığında tüketici mahkemesi görevli belirlenmiştir. Ticari amaçla yatırım yapan şirketlerin uyuşmazlıklarında veya doğrudan kurucu ya da saklayıcı sorumluluğuna dayanan davalarda görev ayrıca incelenir.
Tüketici işlemlerinde 2026 yılı için 186.000 TL’nin altındaki uyuşmazlıklarda tüketici hakem heyetine başvuru zorunludur. 186.000 TL ve üzerinde kural olarak önce dava şartı arabuluculuk, ardından tüketici mahkemesi yolu izlenir. Sınır bakımından ileri sürülen uyuşmazlık tutarı önemlidir. Ticari nitelikteki para alacağı ve tazminat davalarında da dava şartı arabuluculuk değerlendirilir. TSPB başvurusu düşünülüyorsa uyuşmazlığın daha önce yargıya veya tüketici hakem heyetine taşınıp taşınmadığı kontrol edilmelidir.
Başvuru yapmadan önce hangi belgeler alınmalı?
- Fon kodu ve işlem belgeleri. KAP’taki izahname veya yatırımcı bilgi formu, alış ve satış emirleri, hesap ekstreleri.
- Emir zinciri. Bankanın emri aldığı zaman, TEFAS’a iletim zamanı, emir numarası, işlem valörü ve gerçekleşmeme veya iptal kodu.
- Pay ve nakit hareketleri. MKK kaydı, varsa PBLK giriş ve çıkışı, Takasbank hareketleri ve hesaba yansıyan tutarlar. Kurumun yatırımcıya vermediği kayıtların yargılamada getirtilmesi istenebilir.
- Ödeme hesabı. Pay adedi, net yatırım tutarı, ödeme sırası, ara ve nihai ödeme dökümü, varsa ret gerekçesi.
- Süre ve zarar belgeleri. Tebligat, yazılı başvuru ve yanıt tarihleri, yanlış bilgilendirme iddiasında görüşme kayıtları, gecikme nedeniyle yapılan belgeli giderler.
Özellikle 16 Kasım hesabı gündemdeyse, belge talepleri ile süre incelemesi aynı anda yürütülmelidir. Bir yazışma cevabını beklemek, dava açma süresini tek başına uzatmaz. Bankaya karşı tazminat dosyasında ise hangi zararın fonun tasfiyesinden, hangi zararın bankanın kendi işleminden kaynaklandığı belirlenmeli ve aynı zarar için alınmış ödemeler hesapta dikkate alınmalıdır.